2009-2013年浙江省金属结构制造行业经营状况分析年报
一、行业概述
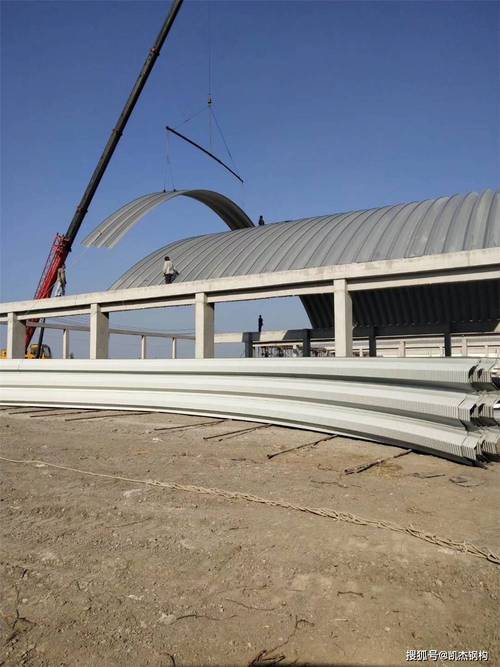
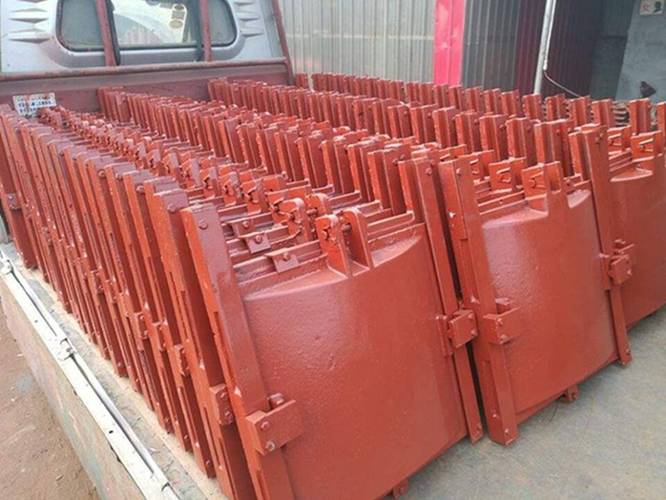
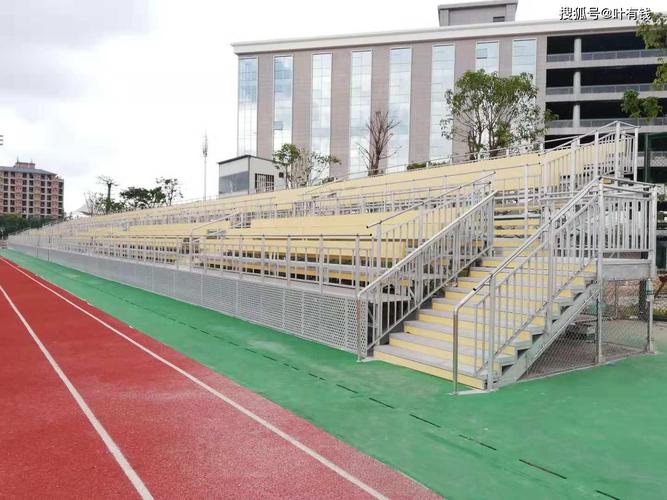
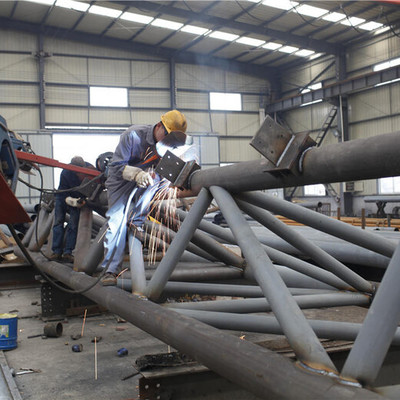
金属结构制造行业是装备制造业的重要组成部分,主要涵盖建筑用金属结构、工业用金属骨架、桥梁钢结构、塔架结构及各类金属构件的制造与安装。浙江省作为我国东部沿海制造业强省,金属结构制造行业在2009—2013年间经历了国际金融危机后的恢复性增长、结构调整与转型升级的关键阶段,与全省基础设施投资、工业厂房建设、房地产开发及出口贸易密切相关。
二、总体经营状况
2009—2013年,浙江省金属结构制造行业总体呈现“先稳后调、波动增长”的运行态势。2009年受国际金融危机影响,行业订单收缩,增速放缓;2010—2011年在扩大内需政策、基础设施投资和保障性住房建设的带动下,行业产销明显回升;2012—2013年受宏观经济增速换挡、房地产调控和钢材价格波动影响,行业进入中低速增长与结构调整期。规模以上企业数量总体保持稳定,行业集中度较低,中小企业占比高,市场竞争激烈。
三、产销与效益分析
从产值看,行业工业总产值在2009—2011年保持较快增长,2012—2013年增速趋缓;销售产值与产值基本同步,产销率总体维持在较高水平,但部分年份受工程项目结算周期影响略有波动。从效益看,行业毛利率普遍偏低,盈利水平受钢材等原材料价格波动影响显著。2009年钢材价格相对低位,企业成本压力有所缓解;2010—2011年钢价上行挤压利润空间;2012—2013年钢价回落,但下游需求放缓、应收账款增加,行业利润总额增速有限,部分中小企业出现经营困难。
四、成本与费用情况
金属结构制造行业属于材料和人工双重密集型行业,原材料(钢材、型材、焊材等)成本占营业成本的比重较高,通常在60%以上。2009—2013年,钢材市场价格经历“低位—上行—回落”的周期性波动,对企业成本控制形成较大压力。人工成本呈刚性上涨趋势,挤压了利润空间。销售费用、管理费用和财务费用中,财务费用在2011—2013年因融资环境偏紧、应收账款回款周期延长而有所上升,成为影响中小企业效益的重要因素。
五、资产负债与运营能力
行业资产规模稳步扩大,但资产负债率总体偏高,中小企业融资渠道相对单一,对银行贷款依赖较大。应收账款周转率和存货周转率在不同年份波动明显,2012—2013年下游工程项目回款放缓,应收账款占营业收入比重上升,流动资金压力加大。固定资产投资在2010—2011年增长较快,部分企业扩产明显,2012年后新增产能释放与需求放缓并存,产能利用率有所下降。
六、出口与市场结构
浙江省金属结构制造产品出口以钢结构构件、塔架、金属门窗及围护结构等为主,出口市场涵盖欧美、东南亚、中东及非洲等地区。2009年受外需萎缩影响出口下降;2010—2011年随全球经济复苏出口恢复增长;2012—2013年受欧债危机滞后影响及国际贸易摩擦增多,出口增速回落,企业逐步转向国内市场或多元化市场布局。国内市场方面,建筑钢结构、工业厂房、市政桥梁及交通基础设施是主要需求领域,需求结构与全省固定资产投资走向高度相关。
七、区域与竞争格局
浙江省金属结构制造企业主要分布在杭州、宁波、绍兴、嘉兴、台州等地,形成一定的产业集群雏形,但整体仍以中小規模企业为主,产品同质化程度较高,价格竞争激烈。部分龙头企业通过资质升级、技术创新和工程总承包能力提升,在大型公共建筑、桥梁和工业项目中形成竞争优势;多数中小企业则集中于中小型构件加工和配套安装,抗风险能力相对较弱。
八、存在的主要问题
一是行业集中度低,企业规模偏小,低价竞争现象较为突出;二是产品结构偏中低端,高附加值、高技术含量的重型钢结构、大跨度空间结构和高端金属围护系统占比不高;三是受钢材价格波动和下游回款周期影响,企业盈利稳定性不足,应收账款和资金链风险较高;四是技术装备和自动化水平参差不齐,专业技术人员和高级焊工等技能人才相对短缺;五是节能环保和安全生产要求趋严,部分中小企业改造投入压力较大。
九、发展建议与展望
建议行业企业加快产品结构调整,向重型钢结构、桥梁钢结构、空间结构和装配式建筑配套领域延伸;提升工程总承包和系统集成能力,从单纯加工制造向设计、制造、安装一体化服务转型;加强成本管理和供应链协同,运用套期保值等手段降低钢材价格波动风险;推进生产自动化和信息化改造,提高焊接、切割和涂装环节的工艺水平;优化应收账款管理,拓宽融资渠道,增强资金链韧性。展望后续发展,随着新型城镇化、基础设施补短板和装配式建筑政策推进,浙江省金属结构制造行业仍具备一定增长空间,但行业整合与优胜劣汰将进一步加快,规模化、专业化和绿色化将成为主要发展方向。
如若转载,请注明出处:http://www.zhongqingmetalgroup.com/product/53.html
更新时间:2026-11-17 17:09:51