2025-2030年中国金属结构制造行业运行状况与前景趋势分析报告
第一章 报告概述
本报告旨在全面分析2025-2030年中国金属结构制造行业的运行状况与发展前景。金属结构制造作为装备制造业的基础环节,是国民经济的重要支柱产业之一,广泛应用于建筑、桥梁、能源、交通、机械等领域。报告基于2023-2024年行业数据,结合宏观环境、政策导向、技术变革等因素,对行业现状进行深度剖析,并对未来五年发展趋势做出科学预测,为行业企业、投资者及政策制定者提供决策参考。
第二章 行业定义与分类
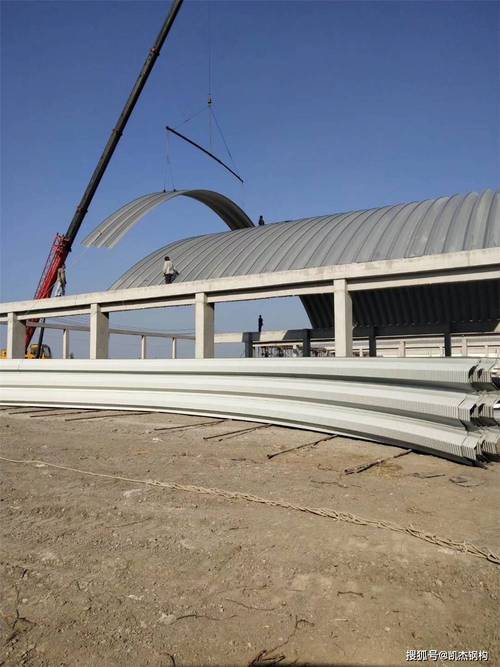
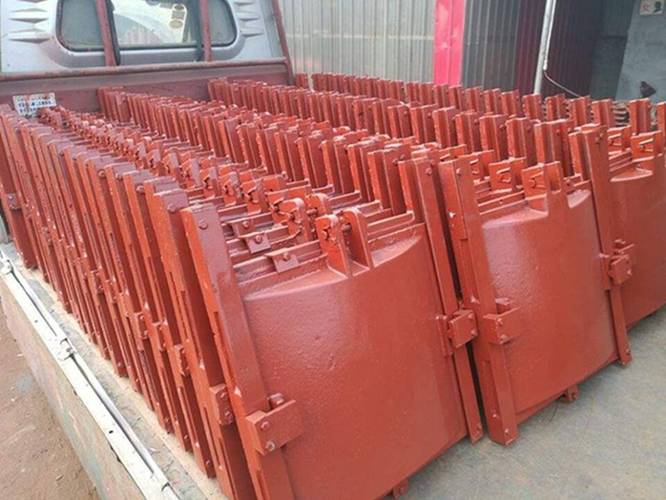
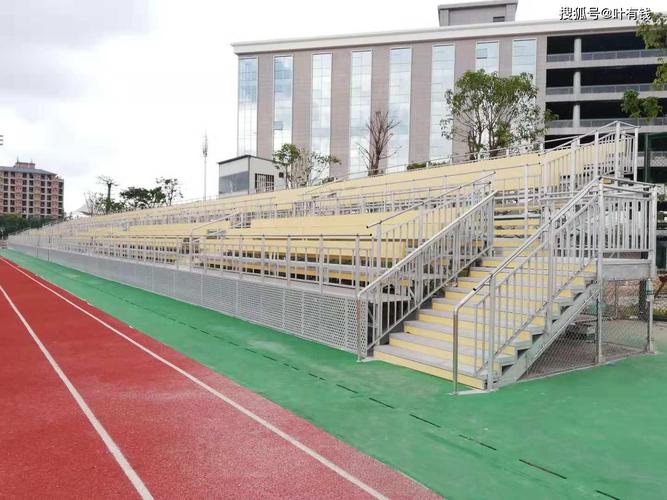
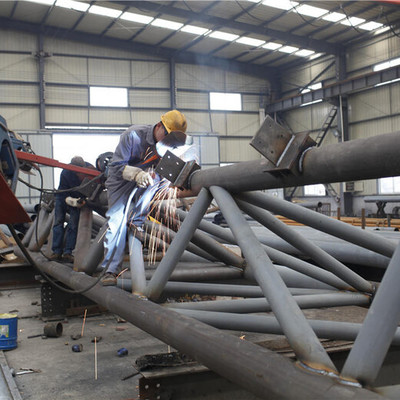
金属结构制造指以金属材料(主要是钢材)为主要原料,通过切割、成型、焊接、涂装等工艺,生产各类金属结构件的活动。根据国家统计局《国民经济行业分类》(GB/T 4754-2017),金属结构制造(C3311)包括:建筑用金属架及构件、金属门窗、金属建筑构件、桥梁及类似金属结构、塔桅及类似金属结构、金属压力容器、金属包装容器等。行业产品具有非标准化、定制化特点,与下游固定资产投资密切相关。
第三章 行业发展环境分析
一、宏观环境
2023-2024年,中国经济保持恢复性增长,基建投资与制造业投资成为稳增长重要支撑。2024年,全国固定资产投资(不含农户)同比增长约3%,其中基础设施投资增长5.8%,制造业投资增长6.5%。2025-2030年,随着“十四五”规划收官及“十五五”规划启动,新基建、城市更新、新能源等领域投资将持续拉动金属结构需求。预计GDP年均增速保持在4.5%-5%,为行业提供稳定宏观环境。
二、政策环境
国家政策大力支持金属结构行业高质量发展。《“十四五”智能制造发展规划》提出推进焊接、切割等工序智能化;《钢结构行业“十四五”规划》明确推广钢结构建筑,目标2025年钢结构建筑占新建建筑面积比例达15%以上;《关于推动城乡建设绿色发展的意见》鼓励绿色建材应用。环保政策趋严,倒逼企业升级环保设施;出口退税政策调整影响国际竞争力。总体看,政策环境有利于行业集中度提升和技术进步。
三、技术环境
行业技术正朝着智能化、绿色化、高端化方向发展。智能焊接机器人、BIM技术、激光切割、预制装配式技术等广泛应用。2024年,行业重点企业数控化率超过60%,焊接自动化率约40%。5G+工业互联网、数字孪生、AI质量检测等技术将逐步普及,推动生产效率和产品质量提升。
第四章 行业运行状况分析(2023-2024年)
一、市场规模
2023年,中国金属结构制造行业市场规模约1.8万亿元,同比增长6.5%;2024年预计达1.95万亿元,增长8.3%。增长主要受益于风电光伏支架、桥梁钢结构、装配式建筑需求增长。行业企业数量约2.5万家,规模以上企业约8000家,市场集中度较低,CR10不足10%。
二、供给分析
行业产能充足,但存在结构性过剩。2024年,行业产能利用率约75%,较2023年提升2个百分点。头部企业如鸿路钢构、精工钢构、东南网架等产能利用率超过85%,而中小企业开工不足。区域分布上,华东地区产能占比最高(约40%),其次为华北(20%)、华中(15%)。
三、需求分析
下游需求结构:建筑领域占比约45%(含装配式建筑、场馆等),交通运输(桥梁、隧道)占比20%,能源化工(风电塔筒、压力容器)占比15%,机械装备占比10%,其他占比10%。2024年,风电光伏等新能源领域需求增长最快,增速超20%;传统建筑需求平稳,桥梁需求受基建投资拉动增长8%。
四、进出口分析
2023年,金属结构件出口额约350亿美元,同比增长12%;进口额约80亿美元,增长5%。出口以钢结构件、金属门窗为主,主要销往东南亚、中东、欧洲。2024年,受国际贸易摩擦及汇率波动影响,出口增速放缓至8%,进口替代加速。
五、盈利分析
2024年,行业平均毛利率约14%,较2023年下降1个百分点,主要受钢材价格波动及人工成本上升影响。头部企业通过规模化、智能化降本,毛利率维持在16%-18%;中小企业毛利率普遍低于10%。行业平均净利润率约5%。
第五章 行业竞争格局
一、竞争主体
行业呈现“大行业、小企业”格局。头部企业包括鸿路钢构(产能超500万吨)、精工钢构(聚焦高端公共建筑)、东南网架(空间结构领先)、杭萧钢构(住宅产业化)等。外资企业如巴特勒、美建建筑在高端市场具有优势。中小企业以区域化、专业化生存。
二、竞争特点
竞争从价格战转向技术、品牌、服务综合竞争。头部企业通过产能扩张、数字化转型、EPC总承包模式提升竞争力;中小企业聚焦细分市场(如金属护栏、不锈钢制品)。行业兼并重组加速,2024年并购案例超20起。
三、市场集中度
2024年CR5约7%,CR10约10%,预计2030年CR10提升至20%以上,集中度稳步提高。
第六章 细分市场分析
一、建筑金属结构
包括钢结构建筑、金属围护系统、金属门窗等。2024年市场规模约8800亿元,占比45%。政策推动装配式建筑发展,钢结构住宅需求潜力大。预计2025-2030年复合增长率7%-8%。
二、桥梁及交通金属结构
2024年市场规模约3900亿元,占比20%。2024年桥梁钢结构需求增长8%,预计未来五年受都市圈交通建设拉动,复合增长率6%-7%。
三、能源金属结构
含风电塔筒、光伏支架、压力容器等。2024年市场规模约2900亿元,占比15%。新能源爆发式增长带动需求,预计2025-2030年复合增长率10%-12%,为增长最快细分领域。
四、机械装备金属结构
2024年市场规模约1900亿元,占比10%。受制造业投资拉动,预计复合增长率5%-6%。
五、其他金属结构
包括金属包装容器、仓储货架等。2024年市场规模约1900亿元,占比10%。增长平稳,预计复合增长率4%-10%。
第七章 区域市场分析
一、华东地区
最大生产和消费区域,2024年市场规模占比40%,江苏、浙江、山东集中了主要龙头企业。需求以建筑、桥梁为主。
二、华北地区
占比20%,河北、天津钢铁产业基础好,但环保压力大。需求以京津冀交通一体化为重点。
三、华中地区
占比15%,湖北、湖南基建需求旺盛,本土企业快速成长。
四、华南地区
占比12%,广东装配式建筑领先,需求高端化。
五、西部及其他地区
占比13%,成渝、西北基建投资加速,市场潜力大。
第八章 2025-2030年行业前景预测
一、市场规模预测
预计2025年市场规模达2.1万亿元,2030年突破3万亿元,2025-2030年复合增长率(CAGR)约7.5%。其中能源金属结构CAGR 12%,建筑金属结构CAGR 8%,桥梁结构CAGR 6.5%。
二、供需趋势
供给端:产能扩张趋缓,智能化改造提升效率,行业产能利用率逐步提升至80%以上。需求端:新基建、(风电光伏)新能源、城市更新、装配式建筑构成主要拉动力量。预计2030年装配式建筑占新建建筑比例达30%,带动钢结构需求。
三、技术趋势
- 智能制造:焊接机器人、AI切割、数字孪生工厂普及,2030年行业数控化率达80%。
- 绿色制造:环保涂料、低能耗工艺、再生钢材应用扩大,碳排放强度下降20%。
- 产品高端化:高性能钢、耐候钢、不锈钢结构应用增加。
- 模式创新:EPC总承包、BIM全生命周期管理成为主流。
四、竞争趋势
行业集中度加速提升,CR10从2024年10%升至2030年20%-25%。头部企业通过并购、产能布局巩固优势;中小企业向“专精特新”转型。跨界竞争者(如钢结构企业向下游延伸)增加。
五、风险因素
- 宏观经济波动风险:固定资产投资增速下滑影响需求。
- 原材料价格波动风险:钢材价格大幅波动挤压利润。
- 环保政策风险:环保标准提升增加成本,中小企业退出。
- 技术迭代风险:智能化投入不足的企业面临淘汰。
- 国际贸易风险:贸易壁垒影响出口。
第九章 投资建议
一、重点投资领域
- 新能源金属结构(风电塔筒、光伏支架)。
- 装配式钢结构建筑(住宅、学校、医院)。
- 智能化装备与软件(焊接机器人、BIM平台)。
- 高端金属结构(桥梁、场馆、超高层)。
二、企业策略建议
- 加大研发投入,推进智能制造和绿色制造。
- 通过兼并重组扩大规模,提升市场集中度。
- 延伸产业链,发展EPC总承包和全生命周期服务。
- 布局海外市场,尤其“一带一路”沿线。
- 关注原材料套期保值,控制成本风险。
第十章 结论
2025-2030年,中国金属结构制造行业将保持中高速增长,市场规模有望突破3万亿元。行业驱动力由传统基建向新基建、新能源、装配式建筑转换,技术升级和环保要求加速行业洗牌,市场集中度提升。企业应把握智能化、绿色化、高端化趋势,加强创新和整合,以在激烈竞争中赢得先机。行业前景广阔,但需警惕宏观波动和成本风险。
如若转载,请注明出处:http://www.zhongqingmetalgroup.com/product/54.html
更新时间:2026-11-17 05:19:46